万象通览
周末图书馆自习室的开水间排着队,几个学生端着保温杯等水开。旁边一位中年人在看手机上的基金净值,眉头皱了一下又松开。水汽弥漫里,有人低声算着这个月生活费还剩多少,有人翻着刚借的理财入门书。这些细碎的日常,其实都连着同一件事:钱怎么来,怎么花,怎么留住。
财经离普通人并不远。每个月工资到账,先扣掉房租和饭钱,剩下的才是可支配的部分。这笔钱放在活期里利息很低,买理财又怕亏本,存定期又担心急用时取不出来。选择多了,反而让人犹豫。很多人真正开始关心财经,是从第一次独立管账开始的,那时才发现收入和支出之间的缝隙比想象中窄。
企业那头的情况也类似。一家小餐馆的老板每天要盯三样东西:食材进价、流水、人工。菜价涨了,菜单价格不能立刻跟着涨,怕老顾客不来了。贷款要不要续,设备要不要换,都得算一笔账。财经新闻里说的“成本压力”,落到具体的人身上,就是凌晨去批发市场时多问几家价的耐心。
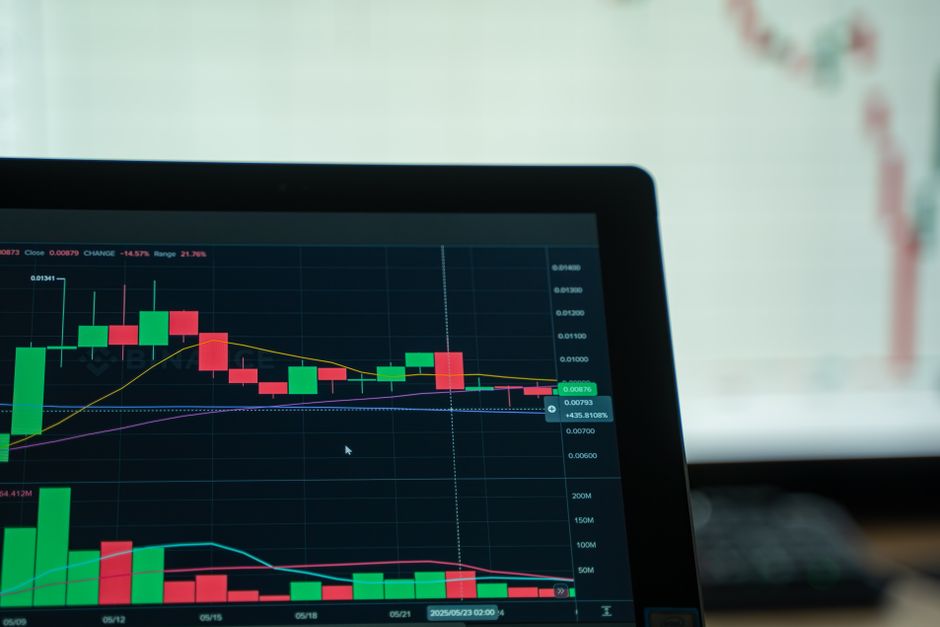
市场上的资金流向也值得看。钱往哪里走,哪里的价格就容易起变化。前些年大家把钱放进楼市,后来一部分转去买理财和基金,再后来存款又多了起来。这种摆动背后是普通人对风险和收益的反复掂量。没有谁天生会做这种判断,多数人是在吃亏和后悔里慢慢摸出门道的。财经知识的作用,是让人少交点学费。
政策层面的动作同样会传导到开水间这样的地方。利率调一点,房贷月供就变一点。税费减一点,小店的账上就宽裕一点。这些变化不会当天就被人察觉,但几个月后回头看,会影响一个家庭的消费决定,也会影响一家公司招不招人。财经不是抽象的数字游戏,它是一层层往下渗的。
回到那间开水间,水开了,队伍往前挪。有人拧紧杯盖赶回座位继续看书,有人站在窗边把刚看到的行情又刷新了一遍。钱的事说不完,也急不得。把收支记清楚,把风险想在前头,把该学的慢慢学会,日子就能过得踏实一些。财经说到底,就是普通人认真对待手里那点资源的方式。